Seguro Automóvel SGL Seguros – coberturas obrigatórias e complementares
Seguro Automóvel: O Que o Obrigatório Cobre e Que Coberturas Complementares Valem Mesmo a Pena
Ter seguro automóvel não significa estar totalmente protegido. Muitos condutores descobrem isso mesmo no pior momento possível, depois de um acidente, quando percebem que a apólice só cobre os danos causados a terceiros. O carro deles fica de fora.
Neste artigo explicamos exatamente o que é obrigatório por lei, o que fica excluído, e que coberturas complementares, muitas vezes bastante baratas, podem fazer uma diferença real no dia a dia.
1. O que o seguro automóvel obrigatório cobre (e só isso)
Em Portugal, a única cobertura obrigatória por lei é a Responsabilidade Civil Automóvel, também chamada de “seguro contra terceiros”.
Esta apólice indemniza as outras pessoas envolvidas num acidente causado pelo condutor segurado. Não paga um único euro pelos danos no próprio carro.
Capital mínimo obrigatório em 2026
De acordo com o Decreto-Lei n.º 26/2025, o capital mínimo obrigatório mantém-se em 7.750.000€ por acidente, repartido entre 6.450.000€ para danos corporais e 1.300.000€ para danos materiais causados a terceiros.
Este valor é revisto a cada cinco anos para acompanhar a inflação. Muitas seguradoras oferecem capitais ainda mais elevados, mas o mínimo legal já é, por si só, bastante robusto.
2. O que fica de fora: danos próprios e o chamado “contra todos”
Se o carro do condutor segurado for danificado, seja por culpa própria, seja por um terceiro sem seguro ou não identificado, a Responsabilidade Civil não cobre nada disso.
É aqui que entra o seguro de Danos Próprios, muitas vezes apelidado de “contra todos”. Não é obrigatório, mas cobre situações como:
- Choque, colisão ou capotamento
- Incêndio, raio ou explosão
- Furto ou roubo do veículo
- Fenómenos da natureza (queda de granizo, cheias, ventos fortes)
- Atos de vandalismo
A distância entre o preço do seguro obrigatório e o de uma apólice com Danos Próprios pode ser grande, e nem sempre compensa para todos os carros. Um veículo com dez anos e valor de mercado reduzido pode não justificar o custo acrescido. Já um carro recente, financiado ou de valor considerável, normalmente justifica.
3. Coberturas complementares baratas que fazem mesmo diferença
Entre o seguro mínimo e o “contra todos” completo existe uma zona intermédia, muitas vezes esquecida, de coberturas pontuais com um custo baixo e um benefício elevado no dia a dia.
🪟 Quebra Isolada de Vidros (QIV)
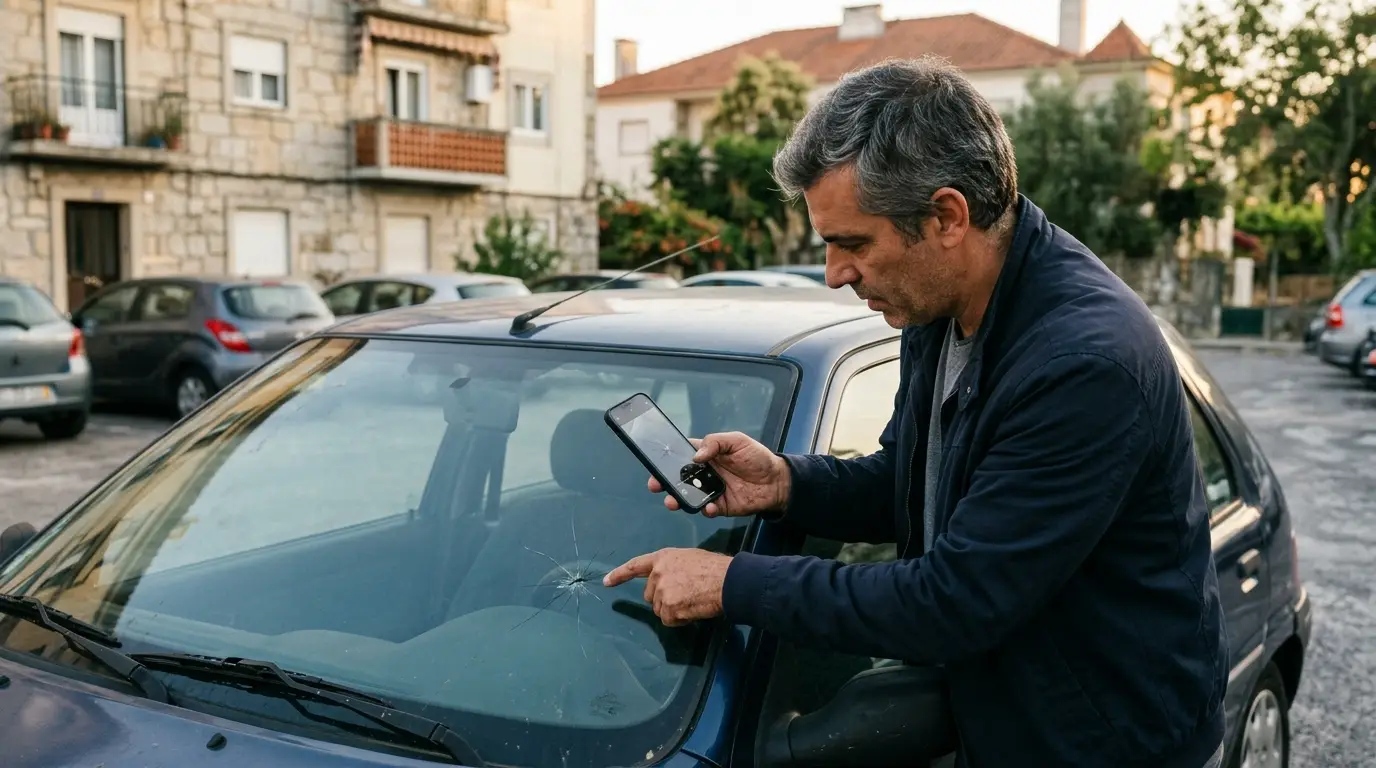
Cobre a reparação ou substituição do para-brisas, vidros laterais, óculo traseiro ou teto de abrir, sem depender de outro sinistro. Uma pedrada na autoestrada já chega para acionar.
🛣️ Assistência em Viagem
Reboque, veículo de substituição em caso de avaria, mudança de pneu furado. Faz diferença sobretudo em viagens mais longas ou carros mais antigos, mais propensos a avarias.
⚖️ Proteção Jurídica
Cobre despesas de defesa e representação legal em caso de litígio relacionado com o veículo, incluindo advogado e custas judiciais, sem ter de suportar esse custo do próprio bolso.
🧑🤝🧑 Proteção do Condutor e Ocupantes
Garante um capital por morte ou invalidez permanente, e o reembolso de despesas médicas, para quem vai dentro do carro em caso de acidente, incluindo o próprio condutor.
🌍 Extensão territorial no estrangeiro
A Responsabilidade Civil já cobre, por lei, os países do Espaço Económico Europeu. Mas coberturas como assistência ou proteção jurídica podem ter âmbito territorial mais limitado, por isso vale a pena confirmar antes de uma viagem fora de Portugal.
Ajudamos a perceber quais destas coberturas fazem sentido para o seu carro e o seu perfil de utilização, sem lhe vender o que não precisa.
Peça mais informações no WhatsApp
4. Obrigatório vs. complementar vs. danos próprios, lado a lado
| Cobertura | Obrigatória? | O que protege |
|---|---|---|
| Responsabilidade Civil | Sim | Terceiros, nunca o próprio carro |
| Quebra Isolada de Vidros | Não | Vidros do próprio carro |
| Assistência em Viagem | Não | Avarias e imobilizações |
| Proteção Jurídica | Não | Defesa legal em litígios |
| Proteção do Condutor e Ocupantes | Não | Pessoas dentro do carro seguro |
| Danos Próprios (“contra todos”) | Não | Choque, furto, incêndio, vandalismo, fenómenos naturais |
5. Quanto custam estas coberturas complementares
Os valores variam consoante a seguradora, a idade do carro e o perfil do condutor. Ainda assim, algumas referências de mercado ajudam a ter uma ideia inicial.
| Cobertura | Faixa de preço indicativa |
|---|---|
| Quebra Isolada de Vidros | Aproximadamente 3€ a 10€/mês |
| Assistência em Viagem (nível básico) | Incluída em muitos pacotes, ou a partir de 2€/mês |
| Proteção Jurídica | Aproximadamente 3€ a 8€/mês |
| Proteção do Condutor e Ocupantes | Aproximadamente 2€ a 6€/mês, consoante o capital |
| Danos Próprios completo | Varia muito, tipicamente acrescenta 15€ a 30€/mês |
Estes valores são indicativos e servem apenas como ponto de partida. O preço final depende sempre de uma simulação com os dados reais do carro e do condutor.
Peça a sua simulação gratuita
Compare o seguro obrigatório com diferentes combinações de coberturas complementares, sem qualquer compromisso.
6. Checklist: como escolher as coberturas certas para o seu carro
- ☐ Qual é o valor de mercado atual do carro, e vale a pena um seguro de Danos Próprios completo
- ☐ O carro está financiado (muitos bancos exigem Danos Próprios nesse caso)
- ☐ Onde estaciona habitualmente: rua, garagem própria, parque público
- ☐ Faz viagens longas com frequência, o que reforça a utilidade da Assistência em Viagem
- ☐ O para-brisas já foi reparado antes, sinal de que a Quebra Isolada de Vidros pode compensar
- ☐ Costuma transportar passageiros com regularidade, relevante para a Proteção de Ocupantes
- ☐ Confirmar sempre franquias aplicáveis a cada cobertura antes de decidir
7. Perguntas Frequentes sobre Seguro Automóvel
O seguro obrigatório cobre o meu próprio carro em caso de acidente que eu causei?
Não. A Responsabilidade Civil cobre apenas os danos causados a terceiros. Para o seu próprio carro ser reparado, precisa de uma cobertura de Danos Próprios.
Vale sempre a pena contratar Danos Próprios completo?
Depende do valor do carro. Para veículos com valor de mercado reduzido, o custo da cobertura pode não compensar face ao risco. Para carros recentes ou financiados, costuma valer a pena.
A Quebra Isolada de Vidros tem franquia?
Na maioria das apólices sim, embora o valor varie muito entre seguradoras e entre reparadores convencionados e não convencionados. Convém confirmar sempre este detalhe antes de contratar.
O seguro obrigatório já cobre viagens ao estrangeiro?
A Responsabilidade Civil cobre, por lei, a generalidade dos países do Espaço Económico Europeu. Já coberturas complementares, como assistência ou proteção jurídica, podem ter âmbito territorial mais restrito, por isso deve confirmar-se antes de viajar.
Posso escolher só algumas coberturas complementares, sem contratar o pacote completo de Danos Próprios?
Sim. A maioria das seguradoras permite combinar coberturas de forma avulsa, por exemplo apenas Quebra Isolada de Vidros e Assistência em Viagem, sem necessidade de contratar Danos Próprios completo.
O seguro obrigatório protege quem está à sua volta. As coberturas complementares protegem-no a si, ao seu carro e ao seu bolso. Perceber esta diferença, e escolher com conhecimento em vez de assumir que “já está tudo incluído”, é o primeiro passo para não ter surpresas depois de um imprevisto.