Seguro Casa e Intempéries: Conhece as Coberturas e Exclusões da Sua Apólice?
Chuva intensa, ventos fortes e inundações deixaram de ser episódios raros em Portugal. Com a passagem de depressões como a Kristin e, agora, a Charles, a Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) voltou a deixar um alerta aos consumidores: verificar a cobertura do seguro e conservar as provas dos danos.
O aviso parece simples, mas esconde uma realidade que muitas famílias só descobrem depois do temporal: ter um seguro multirriscos habitação não significa, automaticamente, estar protegido contra intempéries. Neste artigo explicamos que coberturas existem, onde costumam estar as exclusões e porque conhecer a apólice antes do sinistro é uma responsabilidade de cada segurado.
- As coberturas de tempestades e inundações não são obrigatórias no seguro de casa. Confirme se estão na sua apólice.
- Leia também as exclusões, franquias e limites: é aí que surgem as surpresas.
- Depois de um temporal, fotografe, filme e guarde faturas. Participe o sinistro no prazo do contrato (ou até 8 dias, se o contrato for omisso).
- Na SGL Seguros pode simular online ou contratar o seguro casa na hora, 24 horas por dia.
Fenómenos da natureza: uma cobertura que não é obrigatória
Segundo o guia preparado pela ASF, mesmo quem tem um seguro multirriscos habitação deve ter em conta que as coberturas de fenómenos da natureza, tempestades e inundações não são obrigatórias, embora sejam frequentes. Cada seguradora, e cada contrato, define se estão incluídas, em que condições e com que limites.
“Deverá confirmar se aquelas coberturas estão incluídas na sua apólice, que danos cobrem e que situações estão excluídas.”
Autoridade de Supervisão de Seguros e Fundos de Pensões
Há ainda uma confusão comum. Quem vive num prédio em propriedade horizontal é obrigado por lei a ter seguro contra o risco de incêndio. Esse seguro mínimo cobre incêndio, mas não cobre necessariamente tempestades, inundações ou danos por água. Da mesma forma, o seguro exigido pelo banco no crédito à habitação cumpre os requisitos do banco, que nem sempre coincidem com a proteção de que a sua família precisa.
Que coberturas protegem a casa em caso de intempérie
Os nomes variam de seguradora para seguradora, mas as coberturas que mais pesam num temporal são quase sempre as mesmas. A tabela resume o que costumam cobrir e o que deve confirmar nas condições da sua apólice.
| Cobertura | O que costuma cobrir | O que confirmar |
|---|---|---|
| Tempestades | Danos causados por ventos fortes, chuva ou granizo arrastados pelo vento, queda de árvores, postes ou estruturas | A definição de tempestade: muitas apólices exigem ventos acima de um valor mínimo (por exemplo, 100 km/h) ou danos em vários edifícios da zona |
| Inundações | Trombas de água, chuvas torrenciais, transbordo de rios e ribeiras, rebentamento de coletores e esgotos | O critério de precipitação exigido e se caves, garagens e arrecadações estão excluídas |
| Danos por água | Rotura de canos, entupimentos e transbordo de canalizações | Se exclui infiltrações pelo telhado, terraços ou paredes, e humidade gradual |
| Fenómenos elétricos | Danos em instalações e eletrodomésticos causados por sobretensão ou queda de raio | Se abrange o recheio e qual o limite por equipamento |
| Aluimento de terras | Deslizamentos, desabamentos e afundamentos de terreno provocados pela chuva | Se está incluída ou é uma cobertura opcional |
| Alojamento temporário | Despesas com hotel ou arrendamento enquanto a casa está inabitável | O limite diário e o número máximo de dias |
Atenção também ao objeto do seguro. Se a apólice cobre apenas o edifício, os móveis, os eletrodomésticos e os bens pessoais (o recheio) ficam de fora. Se cobre apenas o recheio, as paredes, o telhado e as instalações fixas não estão protegidos. Já falámos sobre isto a propósito dos riscos de verão, no artigo Com o Verão à Porta, Tem o Seguro Certo para a Sua Casa?
Exclusões, franquias e limites: onde estão as surpresas
Ter a cobertura de tempestades incluída é o primeiro passo. O segundo é saber o que essa cobertura não paga. As exclusões estão nas condições gerais e especiais da apólice e, em caso de intempérie, as mais frequentes são:
- Bens no exterior: muros, vedações, portões, toldos, painéis solares, antenas, piscinas e mobiliário de jardim, salvo se estiverem expressamente incluídos.
- Janelas e portas abertas: chuva ou granizo que entram por aberturas deixadas abertas ou mal fechadas.
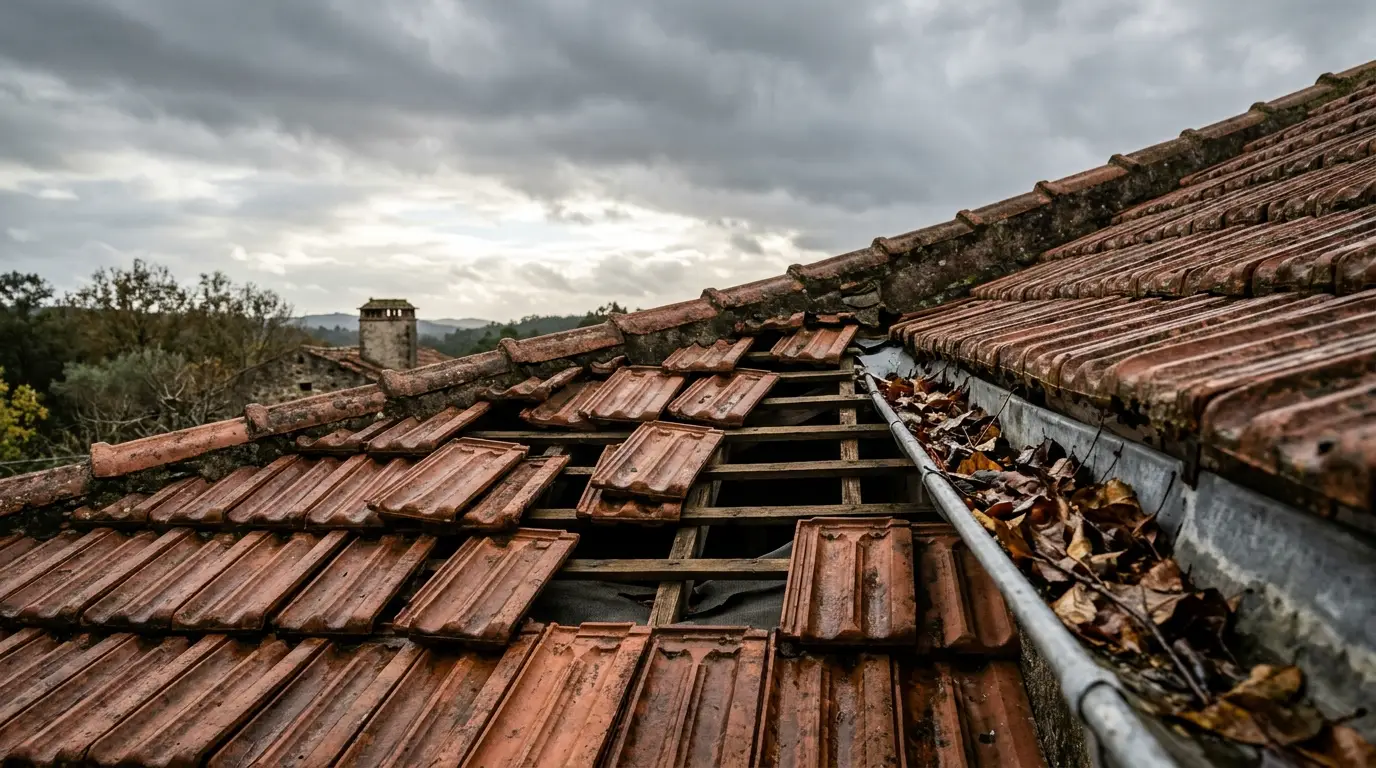
- Falta de conservação: infiltrações, humidade gradual, caleiras entupidas ou telhados degradados.
- Caves e garagens: bens guardados abaixo do nível do solo podem ter limites próprios ou ficar excluídos nas inundações.
- Casas em obras ou desabitadas durante longos períodos, conforme as condições do contrato.
- Sismos: os fenómenos sísmicos são, regra geral, uma cobertura à parte.
Depois, há as franquias: a parte do prejuízo que fica a cargo do segurado. Nos fenómenos da natureza, a franquia é muitas vezes uma percentagem dos danos com um valor mínimo, mais alta do que nas restantes coberturas. E há os limites: o capital máximo por sinistro ou por ano e os sublimites para jardins, muros ou alojamento.
Por fim, o risco mais silencioso: o capital seguro desatualizado. Se a casa vale 200 000 € a reconstruir e está segura por 140 000 €, a seguradora pode aplicar a regra proporcional e pagar apenas 70% do prejuízo, mesmo num sinistro pequeno. O capital do edifício deve corresponder ao custo de reconstrução, não ao valor de mercado da casa.
Conhecer a apólice antes da tempestade é responsabilidade de cada segurado
O conselho da ASF tem uma consequência prática: a melhor altura para descobrir o que o seguro cobre é antes do sinistro, com tempo para corrigir o que falta. Pegue nas condições particulares da sua apólice e confirme estes sete pontos:
- As coberturas de tempestades e inundações estão incluídas?
- O seguro cobre o edifício, o recheio ou ambos?
- Os capitais correspondem ao valor de reconstrução e ao recheio que tem hoje?
- Qual é a franquia nos fenómenos da natureza?
- Que exclusões se aplicam a muros, jardins, caves e garagens?
- Qual é o prazo e o canal para participar um sinistro?
- Tem assistência 24 horas (canalizador, eletricista, cobertura provisória do telhado)?
Ler uma apólice nem sempre é fácil. É aqui que faz diferença ter quem o acompanhe. Na SGL Seguros, mediadora independente desde 1983, as nossas gestoras de clientes leem a apólice consigo, explicam cada cobertura e exclusão em linguagem clara e propõem ajustes quando há lacunas. Tudo isto antes de haver um sinistro, para que, no dia em que for preciso, não haja dúvidas sobre o que está coberto.
Depois da tempestade: provas, prazos e o que recomenda a ASF
Se a intempérie já deixou marcas, o que fizer nos primeiros dias pesa na análise do sinistro. A ASF lembra que deve ter todas as informações importantes para a avaliação dos prejuízos e conservar todos os elementos de prova possíveis.
- Segurança primeiro. Afaste-se de estruturas instáveis e cabos elétricos. Em emergência, ligue 112.
- Evite que os danos aumentem. Tape aberturas, desligue a eletricidade nas zonas com água e retire bens do caminho. Guarde as faturas destas despesas: o dever de minimizar os danos é do segurado e estas despesas são, regra geral, reembolsáveis.
- Registe tudo antes de limpar ou reparar. Fotografias, vídeos, faturas e recibos ajudam a identificar os danos e a determinar o seu valor. Guarde os bens danificados até à peritagem.
- Participe dentro do prazo. Cumpra o prazo do contrato. Se o contrato não indicar nenhum, o prazo máximo é de oito dias. Segundo a ASF, se estiver comprovadamente impedido de cumprir o prazo, isso não pode levar à perda ou à redução da cobertura.
- Não avance com reparações definitivas sem acordo da seguradora, exceto as urgentes.
Pode participar o sinistro através da nossa página de sinistros, e a sua gestora de clientes acompanha o processo junto da seguradora. Para um guia passo a passo, veja também Intempéries e danos na habitação: como agir e proteger a casa. Antes do próximo temporal, acompanhe os avisos meteorológicos do IPMA e as recomendações da Proteção Civil.
E se o carro também ficou danificado? No seguro automóvel, ao contrário do seguro de casa, as coberturas de fenómenos da natureza não costumam fazer parte da cobertura base. Confirme se a sua apólice as inclui e que danos cobrem.
Seguro casa na hora, 24 horas por dia, 7 dias por semana
Em semanas de avisos meteorológicos, a incerteza não espera pelo horário de expediente. Por isso, na SGL Seguros tem dois caminhos para proteger a casa:
- Simulação online: no simulador de seguro casa compara propostas de várias seguradoras em poucos minutos e conta com o apoio de uma gestora de clientes para escolher as coberturas certas.
- Contratação na hora, 24h/7: com a emissão imediata do seguro multirriscos habitação, a apólice fica ativa no momento, 100% online, a qualquer hora do dia ou da noite, incluindo fins de semana e feriados. Recebe logo o comprovativo, útil também para o banco ou para a escritura.
Um ponto importante: um seguro novo só cobre danos que aconteçam depois da data de início da apólice. Não há cobertura retroativa. É por isso que, em alturas de instabilidade climática, poder contratar na hora, sem esperar pelo dia útil seguinte, é uma verdadeira mais-valia.
Perguntas frequentes sobre seguro casa e intempéries
O seguro multirriscos habitação cobre sempre tempestades e inundações?
Não. Segundo a ASF, estas coberturas não são obrigatórias, embora sejam frequentes. Confirme nas condições particulares se estão incluídas, que danos cobrem e que situações estão excluídas.
Qual é o prazo para participar um sinistro causado por uma intempérie?
O prazo definido no contrato. Se o contrato não indicar prazo, deve participar no máximo em oito dias. Se estiver comprovadamente impedido de o fazer, isso não pode levar à perda ou à redução da cobertura.
Posso reparar os danos antes da peritagem?
Deve fazer as reparações urgentes para evitar que os danos aumentem, guardando as faturas. As reparações definitivas devem esperar pelo acordo da seguradora. Fotografe e filme tudo antes de mexer.
O seguro de incêndio obrigatório do prédio cobre tempestades?
Não necessariamente. O seguro obrigatório em propriedade horizontal cobre o risco de incêndio. Tempestades, inundações e danos por água só estão cobertos se a apólice os incluir, como acontece habitualmente num seguro multirriscos.
Se contratar o seguro hoje, fico protegido na próxima tempestade?
Sim, desde que a apólice esteja ativa antes do evento e inclua as coberturas de fenómenos da natureza. Com a emissão imediata da SGL Seguros, a apólice fica ativa no momento, a qualquer hora. Danos anteriores à data de início não são cobertos.
Quem me pode ajudar a perceber as coberturas e exclusões da minha apólice?
As gestoras de clientes da SGL Seguros analisam a sua apólice sem custos, explicam as coberturas e exclusões e acompanham-no também na participação de um sinistro.
Conhecer o seu seguro é a forma mais simples de evitar surpresas quando o tempo aperta. Reveja a apólice hoje, tire as dúvidas com quem percebe do assunto e, se precisar, contrate o seguro casa na hora.